Contrairement à l’idée reçue, la performance de vos placements ne dépend pas tant de votre profil de risque que de l’horizon de temps de chacun de vos projets.
- Le court terme (moins de 3-5 ans) interdit les actifs volatils comme les actions et impose des supports garantis (fonds euros, livrets).
- Le long terme (plus de 10 ans) permet et même encourage une exposition significative aux actions pour viser une meilleure performance, en lissant la volatilité.
Recommandation : Avant de choisir le moindre produit, compartimentez votre épargne en « silos » ou « poches » dédiés à chaque objectif (apport immobilier, études, retraite) pour appliquer la bonne stratégie à chaque horizon.
Posséder une épargne de 50 000 € ou 100 000 € est une première étape cruciale, mais la question qui suit paralyse de nombreux épargnants : comment la faire fructifier efficacement ? Entre l’achat d’une résidence principale dans 3 ans, la préparation des études des enfants dans 10 ans et l’anticipation de la retraite dans 20 ans, les objectifs de vie se superposent avec des échéances radicalement différentes. Face à ce dilemme, le réflexe courant est de chercher le « meilleur placement » unique ou de s’en remettre à un profil de risque générique – prudent, équilibré, ou dynamique – pour l’ensemble de son capital.
Cette approche est une erreur fondamentale. Elle conduit soit à une prudence excessive qui bride le potentiel de rendement à long terme, soit à une prise de risque démesurée qui met en péril les projets à court terme. La clé ne réside pas dans le choix d’un produit miracle, mais dans l’adoption d’une méthode de gestion rigoureuse : l’allocation de capital par projet. Il s’agit de cesser de voir son patrimoine comme un bloc monolithique pour le penser comme un ensemble de « silos temporels » étanches.
L’angle directeur de cet article est donc de vous démontrer que la véritable performance naît de votre capacité à attribuer à chaque projet son propre horizon de temps, et donc sa propre stratégie d’investissement. Nous allons voir comment cette approche par « poches d’épargne » permet de sécuriser le nécessaire, de dynamiser le superflu et, surtout, de prendre les bonnes décisions au bon moment, sans jamais sacrifier un objectif pour un autre. C’est une stratégie de bon sens, mais qui demande discipline et organisation.
Cet article va vous guider pas à pas dans la mise en place de cette stratégie. Nous allons explorer la logique de chaque horizon de temps, vous donner des clés de répartition concrètes et vous alerter sur les erreurs les plus communes à éviter. Le sommaire ci-dessous vous donnera un aperçu clair de notre parcours.
Sommaire : Comment allouer son épargne selon ses projets de vie
- Pourquoi placer à 3 ans interdit les actions et impose les fonds euros ou obligations
- Comment répartir 50 000 € entre projet à 5 ans, 10 ans et retraite à 20 ans
- Capital garanti ou placement risqué : le bon choix pour un horizon de 15 ans
- L’erreur de placer sur actions pour un projet dans 2 ans et perdre 20% à l’échéance
- Quand sécuriser votre placement : 5 ans, 3 ans ou 1 an avant votre projet
- Comment créer 4 poches d’épargne dédiées sur vos comptes pour 4 projets différents
- Comment répartir votre patrimoine si vous êtes prudent, équilibré ou dynamique
- Comment répartir 100 000 € d’épargne entre projets à 2 ans, 10 ans et retraite
Pourquoi placer à 3 ans interdit les actions et impose les fonds euros ou obligations
Lorsqu’un projet a une échéance aussi courte que trois ans, la règle d’or est simple : la préservation du capital prime sur la recherche de performance. Tenter d’investir en actions pour financer un apport immobilier dans 36 mois est une erreur stratégique majeure, que l’on pourrait qualifier d’inadéquation temporelle. La raison est mathématique : la volatilité des marchés boursiers est bien trop élevée à court terme. Un retournement de marché peut amputer votre capital de 10%, 20% ou plus, juste au moment où vous en avez besoin. L’historique le prouve : sur les dix dernières années, le CAC 40 a connu 3 années de baisse. Tomber sur l’une d’entre elles à l’approche de votre projet serait désastreux.
Pour un horizon si bref, il faut donc se tourner exclusivement vers des supports à capital garanti ou à très faible risque. Le fonds en euros de l’assurance-vie, malgré son rendement modeste, reste un pilier pour cette stratégie. Il offre une sécurité totale du capital investi. D’autres alternatives existent et peuvent être combinées pour diversifier et optimiser légèrement le rendement sans compromettre la sécurité.
Ce tableau présente les principales options pour un placement à court terme, en soulignant leurs caractéristiques essentielles. L’objectif est de sélectionner le ou les supports dont la liquidité et le risque correspondent parfaitement à l’échéance de votre projet.
| Support | Rendement espéré | Risque | Fiscalité | Liquidité |
|---|---|---|---|---|
| Livret réglementé (Livret A, LDDS) | Faible | Nul (capital garanti) | Exonéré d’impôt et de prélèvements sociaux | Immédiate |
| Fonds monétaires | Faible à modéré | Très faible | Flat tax 30% (hors enveloppe dédiée) | Elevée |
| Compte à terme | Modéré, fixé à l’avance | Faible | Flat tax 30% | Bloquée jusqu’à échéance |
| Fonds obligataires datés courts | Modéré | Faible à modéré (risque de taux limité) | Selon enveloppe (PEA/AV/CTO) | Moyenne, recommandée jusqu’à échéance |
Le choix final dépendra de la date exacte de votre besoin. Pour un projet à 12 mois, un livret est imbattable. Pour 3 ans, un panachage entre fonds euros et compte à terme peut être une solution judicieuse.
Comment répartir 50 000 € entre projet à 5 ans, 10 ans et retraite à 20 ans
Répartir une somme comme 50 000 € entre plusieurs projets à horizons variés est l’illustration parfaite de la méthode des « silos temporels ». L’erreur serait d’appliquer un profil de risque unique à la totalité de la somme. La bonne approche consiste à créer des poches d’épargne distinctes, chacune avec sa propre allocation d’actifs, en fonction de son échéance. Le but est d’isoler mentalement et physiquement le capital dédié à chaque projet pour éviter de financer un besoin court-termiste avec de l’épargne long terme.
Imaginons un besoin de 15 000 € pour un projet à 5 ans (voiture, travaux), 20 000 € pour les études d’un enfant dans 10 ans, et le solde de 15 000 € pour la retraite dans 20 ans. Chaque poche aura sa propre stratégie :
- Poche 1 (5 ans – 15 000 €) : Profil prudent. Majorité en fonds euros ou supports sécurisés. Une petite part (10-20%) peut être allouée à des unités de compte (UC) équilibrées pour tenter de dynamiser légèrement.
- Poche 2 (10 ans – 20 000 €) : Profil équilibré. C’est l’horizon idéal pour une assurance-vie avec une répartition 50% fonds euros / 50% UC diversifiées (actions, immobilier…).
- Poche 3 (20 ans – 15 000 €) : Profil dynamique. L’horizon très long permet une allocation majoritairement en actions (80% ou plus), via un PEA ou des UC dynamiques, pour maximiser le potentiel de croissance.
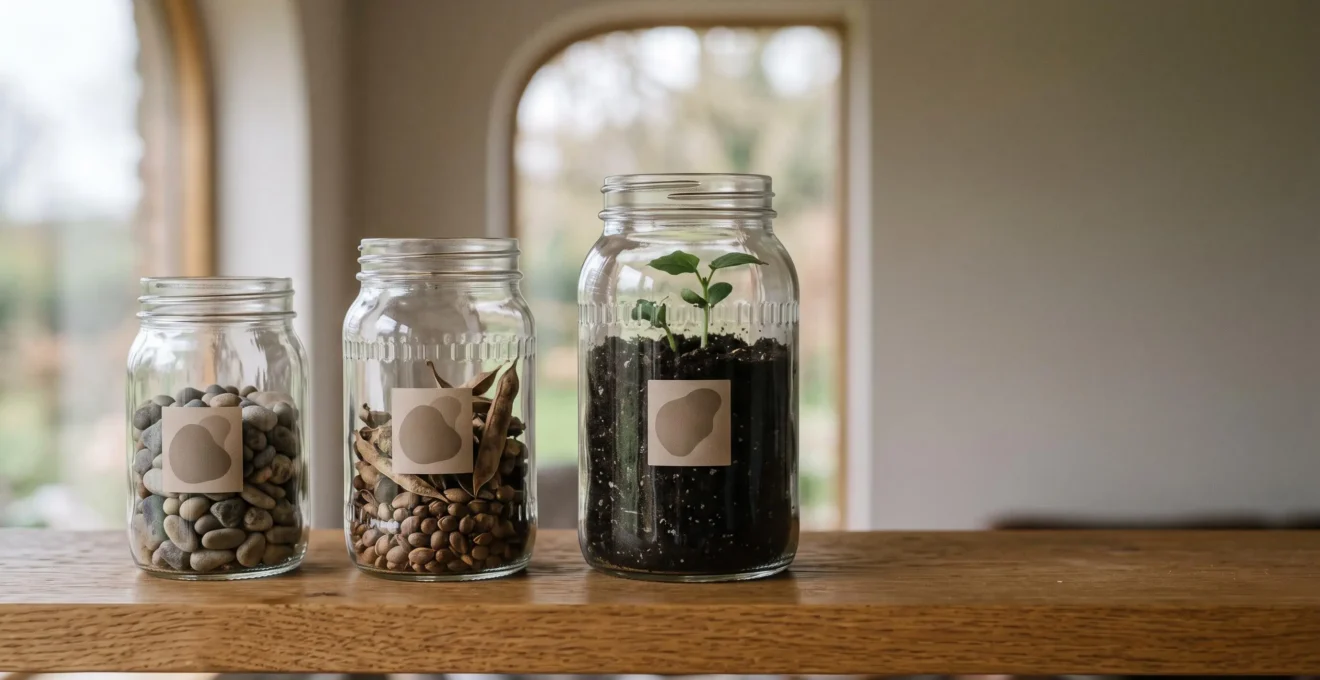
Cette méthode de silo-isation permet de faire cohabiter différentes stratégies au sein d’un même patrimoine, optimisant le couple rendement/risque pour chaque objectif individuel. L’illustration suivante symbolise cette séparation claire des capitaux selon leur finalité.
Comme le montre cette image, chaque « récipient » est indépendant. Cette discipline de l’enveloppe est la clé. En nommant chaque contrat ou compartiment selon son objectif (« Assurance-vie Projet Immobilier », « PEA Retraite »), vous renforcez cette barrière psychologique et vous vous protégez contre les décisions impulsives.
Capital garanti ou placement risqué : le bon choix pour un horizon de 15 ans
Avec un horizon de 15 ans, le dilemme entre sécurité et risque change radicalement de nature. Si le court terme impose la prudence, le long terme invite à la prise de risque mesurée. Sur une période aussi étendue, la volatilité des marchés actions, qui est un danger à court terme, devient une alliée. Le temps permet de lisser les fluctuations des marchés et de capter la performance structurelle des entreprises. Les crises et les baisses sont absorbées par les phases de hausse sur la durée.
Les données historiques sont éloquentes : lorsque l’on considère un horizon de placement de 10 ou 15 ans, les performances moyennes des marchés actions se situent généralement entre 6% et 7% par an, dividendes réinvestis. Ce chiffre est nettement supérieur au rendement des placements garantis comme les fonds en euros. Se priver de ce potentiel de croissance pour un projet lointain serait une erreur de gestion patrimoniale, car l’inflation grignoterait lentement la valeur réelle de votre capital.
Le chemin vers un objectif lointain n’est jamais une ligne droite, mais les turbulences sont moins importantes vues de loin. L’image suivante illustre bien ce principe du lissage de la volatilité par le temps.
Bien sûr, cela ne signifie pas qu’il faille investir 100% en actions. Une diversification reste essentielle. Pour un horizon de 15 ans, une allocation de type équilibrée à dynamique (60% à 80% d’actions) est souvent recommandée, logée dans des enveloppes fiscalement avantageuses comme le PEA ou l’assurance-vie. Le solde, investi sur des supports plus stables (fonds euros, obligations), jouera le rôle d’amortisseur en cas de forte crise.
L’erreur de placer sur actions pour un projet dans 2 ans et perdre 20% à l’échéance
L’appât du gain peut parfois mener à des décisions irrationnelles. L’une des erreurs les plus classiques et les plus douloureuses pour un épargnant est de placer sur des actifs volatils, comme les actions, une somme destinée à un projet à très court terme. C’est un pari risqué où le gain potentiel est sans commune mesure avec la perte possible. Une baisse de 20% du marché boursier en un an n’est pas un événement rare. Si cette baisse survient juste avant l’échéance de votre projet, vous n’aurez pas le temps d’attendre un rebond des marchés. Vous serez contraint de vendre à perte, amputant ainsi votre apport et mettant en péril votre projet.
Cette situation n’est pas théorique. De nombreux épargnants en ont fait l’amère expérience lors des crises financières passées. Le cas suivant est un exemple emblématique de cette inadéquation entre l’actif choisi et l’horizon de placement.
Étude de cas : l’investisseur malchanceux de 2007
Un épargnant ayant placé son apport immobilier en actions mi-2007, en vue d’un achat prévu deux ans plus tard, s’est retrouvé confronté à l’une des pires années de l’indice parisien : l’année 2008 représente une chute annuelle proche de 39% dans le contexte de la crise financière mondiale. Un tel scénario illustre concrètement le risque de devoir liquider une position en pleine crise, au pire moment, faute d’avoir sécurisé son capital à l’approche de l’échéance.
Cet exemple souligne une vérité essentielle : la performance passée ne garantit pas la performance future, surtout à court terme. Au-delà de la stratégie, investir en actions demande une solidité psychologique pour ne pas paniquer lors des turbulences. Comme le résume bien une publication de La Finance pour Tous :
Il faut aussi avoir un tempérament capable de supporter les crises et de tenir le cap dans les tempêtes.
– La Finance pour Tous, Placements financiers : horizon, objectifs, tempérament
Pour un projet à 2 ans, le seul cap à tenir est celui de la sécurité. Le risque de regret est bien trop élevé.
Quand sécuriser votre placement : 5 ans, 3 ans ou 1 an avant votre projet
Investir pour un projet à long terme est une chose, mais il faut aussi savoir quand et comment sortir de ses positions risquées à l’approche de l’échéance. Attendre la dernière minute pour vendre ses actions et récupérer son capital est une stratégie dangereuse. Une crise boursière inattendue pourrait survenir juste avant la date butoir. La solution est de mettre en place une stratégie de sécurisation progressive, souvent appelée « tunnel de désensibilisation ». L’idée est de réduire graduellement l’exposition au risque à mesure que l’horizon du projet se raccourcit.
Cette méthode permet de verrouiller les gains potentiels accumulés et de mettre le capital à l’abri de la volatilité des marchés. Il ne s’agit pas d’un acte unique, mais d’un processus planifié qui s’étale sur plusieurs années. La vitesse de cette sécurisation dépend de votre aversion au risque, mais une approche standardisée peut être appliquée pour la plupart des projets.
Le plan d’action suivant détaille les étapes clés de ce tunnel de sécurisation. Il vous fournit une feuille de route claire pour arbitrer vos placements en douceur et sans stress à l’approche de votre objectif.
Votre plan d’action pour sécuriser un projet
- Réévaluation périodique : Au minimum tous les 3 à 5 ans, réévaluez votre profil de risque et l’allocation de votre portefeuille à mesure que l’horizon se raccourcit.
- Début de la sécurisation (À 5 ans) : Commencez à réduire progressivement la part d’actifs risqués (actions, unités de compte dynamiques) en arbitrant une partie vers des supports plus stables.
- Accélération (À 3 ans) : Accélérez le basculement vers des supports intermédiaires comme les fonds obligataires ou le fonds en euros. L’objectif est de diminuer significativement l’exposition aux actions.
- Verrouillage final (Dernière année) : Dans les 12 mois précédant le projet, sécurisez la quasi-totalité du capital nécessaire sur un support disponible et garanti (fonds euros, livret).
- Plan d’intégration : Intégrez ces étapes dans votre agenda financier. Programmez des rappels pour ne pas oublier de procéder à ces arbitrages cruciaux.
En adoptant cette démarche proactive, vous transformez l’incertitude des marchés en un processus maîtrisé, garantissant que votre capital sera bien disponible, et à la hauteur de vos attentes, le jour J.
Comment créer 4 poches d’épargne dédiées sur vos comptes pour 4 projets différents
La théorie des « silos temporels » est puissante, mais sa mise en œuvre pratique peut sembler complexe. Comment, concrètement, créer ces « poches d’épargne » dédiées ? L’objectif est de matérialiser la séparation entre vos différents projets pour renforcer la discipline et clarifier votre stratégie. Il existe plusieurs méthodes, plus ou moins contraignantes, pour organiser cette compartimentation de votre patrimoine. Le choix de la méthode dépendra de votre niveau d’organisation personnel et des outils proposés par vos intermédiaires financiers.
L’idée principale est de passer d’une vision globale et floue de votre épargne à une vue segmentée et précise, où chaque euro est affecté à un objectif. Voici les trois approches les plus courantes pour y parvenir :
- Méthode 1 – Les multi-enveloppes : C’est la solution la plus rigoureuse. Elle consiste à ouvrir un contrat ou un compte distinct pour chaque grand projet. Par exemple, un Livret A pour l’épargne de précaution, une assurance-vie pour un projet immobilier à moyen terme, et un Plan d’Épargne en Actions (PEA) exclusivement réservé à la préparation de la retraite. Cette séparation physique est la plus efficace pour éviter les vases communicants.
- Méthode 2 – Les compartiments internes : Certains contrats, notamment en assurance-vie, proposent des fonctionnalités de « gestion par poche » ou de compartimentation virtuelle. Vous pouvez ainsi, au sein d’un même contrat, créer des sous-portefeuilles avec des allocations différentes pour chaque objectif. C’est une solution élégante et centralisée.
- Méthode 3 – Le suivi externe : Si vous préférez la simplicité, vous pouvez conserver un nombre limité de comptes et utiliser un outil externe (un simple tableur Excel, par exemple) pour suivre la répartition de votre épargne. Vous y noterez que sur votre assurance-vie de 100 000 €, 30 000 € sont mentalement alloués au projet X (profil prudent) et 70 000 € au projet Y (profil dynamique). Cette méthode demande plus de discipline personnelle.
Quelle que soit la méthode choisie, l’essentiel est de formaliser cette séparation. Le simple fait de nommer et de quantifier chaque poche renforce l’engagement et aide à prendre des décisions d’investissement plus cohérentes pour chaque objectif.
Comment répartir votre patrimoine si vous êtes prudent, équilibré ou dynamique
Même en adoptant une approche par projet, votre tolérance personnelle au risque reste un facteur important. Cependant, elle ne doit plus être le critère principal, mais un outil d’ajustement à l’intérieur de chaque poche temporelle. Pour un même projet à 10 ans, un investisseur prudent et un investisseur dynamique n’opteront pas pour la même allocation. Le premier visera une répartition 60% sécurisée / 40% risquée, tandis que le second pourra inverser ce ratio. Le profil de risque sert donc à affiner la stratégie, pas à la définir.
Pour déterminer votre profil, il ne suffit pas de cocher une case. Il faut répondre honnêtement à plusieurs questions clés qui touchent à votre situation personnelle et à votre psychologie face à la perte :
- Quel est votre horizon de placement pour cette somme précise ?
- Quel est votre âge et votre situation familiale ?
- Quels sont vos objectifs (rendement, transmission, protection) ?
- Quelle est l’importance de cette somme dans votre patrimoine total ?
- Comment réagiriez-vous concrètement face à une baisse de marché de 15% ? Voudriez-vous vendre, ne rien faire, ou même réinvestir ?
La combinaison de ces réponses permet de définir un profil de risque réel. Les professionnels utilisent souvent un indicateur standardisé, le SRI (Synthetic Risk Indicator), noté de 1 (risque le plus faible) à 7 (risque le plus élevé), pour classer les supports de placement. Ce tableau aide à faire le lien entre votre profil et les produits correspondants.
Le tableau suivant, basé sur une analyse des profils de risque, donne des repères sur l’exposition aux actions typique pour chaque profil.
| Profil | Indicateur SRI | Exposition actions typique | Principe |
|---|---|---|---|
| Prudent | Inférieur à 3 | N’ira jamais jusqu’à 80% d’actions | Priorité à la préservation du capital |
| Équilibré | Autour de 3-4 | Exposition modérée et diversifiée | Compromis entre sécurité et performance |
| Dynamique / Offensif | Supérieur à 4 | N’immobilisera pas 60% de son capital sur un fonds euros | Maximisation de la performance à long terme |
Un investisseur dynamique n’est pas quelqu’un qui met tout son argent en actions ; c’est quelqu’un qui, pour sa poche de long terme, accepte une forte volatilité en échange d’une espérance de gain supérieure.
À retenir
- La primauté de l’horizon : La durée de votre projet est le premier critère de décision, avant même votre profil de risque.
- La méthode des silos : Compartimentez votre épargne en poches distinctes (court, moyen, long terme) pour appliquer une stratégie dédiée à chaque objectif.
- La sécurisation progressive : Ne sortez pas de vos placements risqués au dernier moment. Mettez en place un « tunnel de désensibilisation » 3 à 5 ans avant l’échéance de votre projet.
Comment répartir 100 000 € d’épargne entre projets à 2 ans, 10 ans et retraite
La méthode des silos temporels trouve tout son sens lorsqu’il s’agit d’allouer une somme importante comme 100 000 €. L’approche la plus efficace est de partir des besoins plutôt que de la somme globale. Commencez par identifier le montant requis pour chaque projet, puis allouez le capital en conséquence, en appliquant la stratégie adéquate à chaque poche. C’est le principe de la gestion par les besoins. Imaginons un besoin de 20 000 € pour un apport immobilier dans 2 ans, 30 000 € pour un projet familial dans 10 ans, et le solde de 50 000 € pour la retraite.
La répartition se fait alors naturellement :
- Poche 1 (Projet à 2 ans – 20 000 €) : Sécurisation totale. Cette somme doit être placée sur un profil prudent, avec une dominante de fonds en euros (70% à 100%) ou de livrets. L’objectif est la garantie du capital, le rendement est secondaire.
- Poche 2 (Projet à 10 ans – 30 000 €) : Profil équilibré. L’horizon permet une prise de risque modérée. Une répartition à parts quasi égales entre fonds euros et unités de compte diversifiées est une bonne base de départ.
- Poche 3 (Retraite – 50 000 €) : Profil dynamique. Le long terme autorise une exposition majoritaire aux marchés actions pour viser une performance élevée. Une allocation à 80% ou plus en actions via un PEA ou des UC est tout à fait pertinente, en acceptant les baisses ponctuelles en échange d’un potentiel de croissance bien plus fort.
Cette méthode, en plus d’être rationnelle, apporte une grande sérénité. Elle assure que les fonds nécessaires à court terme sont à l’abri, tout en laissant le temps au capital long terme de travailler et de surmonter les cycles de marché. C’est l’antidote à la fois à la peur de perdre et à la peur de ne pas gagner assez.
En définitive, la gestion de votre épargne est moins une question de trouver les produits « à la mode » qu’une affaire de méthode et de discipline. En adoptant la stratégie des silos temporels, vous vous dotez d’un cadre de décision clair qui maximise vos chances d’atteindre chacun de vos objectifs de vie. Pour mettre en pratique ces conseils, l’étape suivante consiste à réaliser un inventaire précis de vos projets, de leurs échéances et de leurs besoins financiers.